Alpkan Koç
Küresel iklim krizinin etkileri artık yalnızca uzun vadeli projeksiyonlarda değil, sanayi bölgelerini vuran ani sellerde, tedarik zincirlerini kilitleyen fırtınalarda ve tarımsal hammadde arzını daraltan kuraklıklarda kendini gösteriyor. Büyük ölçekli şirketler bu tür şokları güçlü sermaye yapıları ve çeşitlendirilmiş üretim ağlarıyla göğüsleyebilirken, Türkiye ekonomisinin temel direğini oluşturan KOBİ’ler için tek bir aşırı hava olayı dahi üretimin durması, sipariş iptalleri ve nakit akışının bozulması anlamına geliyor. Yeşil dönüşüm ve dijitalleşme yatırımlarıyla rekabet gücünü korumaya çalışan küçük ve orta ölçekli işletmeler için iklim risklerini sigorta mekanizmalarıyla yönetmek, artık bir maliyet kalemi değil doğrudan iş sürekliliği stratejisi olarak öne çıkıyor.
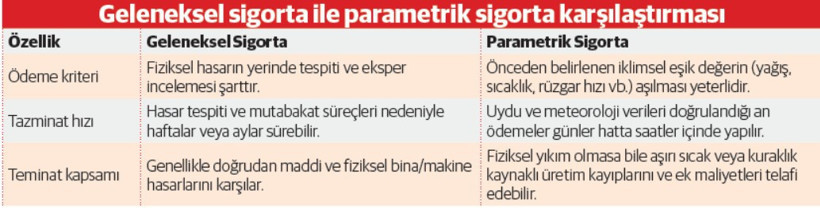
Geleneksel sigorta modelleri, genellikle fiziksel bir hasar meydana geldikten sonra eksper incelemesi, zarar tespiti ve uzun süren tazminat süreçleri üzerine kurulu. Ancak iklim krizinin yarattığı yeni riskler, fabrikada fiziksel bir yıkım olmasa bile KOBİ’lere ağır bilançolar çıkarabiliyor. Örneğin aşırı sıcaklıklar nedeniyle soğutma maliyetlerinin katlanması, kuraklık yüzünden su kesintisi yaşanması veya limanlardaki fırtına sebebiyle ihracat sevkiyatlarının haftalarca gecikmesi, klasik poliçelerin kapsamı dışında kalabiliyor. Hasar oluşsa bile tazminat ödemesinin aylar sürmesi, sermayesi sınırlı olan küçük işletmelerin tedarikçilerine ve çalışanlarına karşı yükümlülüklerini yerine getirmesini zorlaştırıyor.
Bu noktada küresel sigorta piyasasında hızla yaygınlaşan ve Türkiye’de de gündeme gelen ‘parametrik sigorta’ modelleri KOBİ’ler için yeni bir çözüm sunuyor. Geleneksel poliçelerden farklı olarak parametrik sigortada tazminat ödemesi, oluşan fiziksel hasarın büyüklüğüne göre değil, önceden belirlenen bir iklimsel eşik değerin aşılmasına göre tetikleniyor. Örneğin belirli bir sanayi bölgesinde metrekareye düşen yağış miktarı, rüzgar hızı, sıcaklık derecesi veya kuraklık endeksi önceden belirlenen sınırı geçtiği anda, uydu ve meteoroloji istasyonlarından alınan bağımsız veriler devreye giriyor. Sistemin en büyük avantajı hız ve şeffaflık. Eksper bekleme veya hasar kanıtlama süreci olmadan, eşik değer aşıldığı an tazminat ödemesi günler hatta saatler içinde işletmenin hesabına aktarılıyor. Bu hızlı nakit girişi, KOBİ’lerin üretim bandını yeniden devreye almasını, alternatif tedarik kanallarına yönelmesini ve müşterilerine verdiği teslimat sözlerini tutmasını sağlıyor. Özellikle gıda işleme, tekstil, lojistik ve yenilenebilir enerji tedarik zincirinde yer alan KOBİ’ler için parametrik çözümler hayati bir likidite güvencesi yaratıyor.
Küresel kayıpların yarısından fazlası sigortasız
Uluslararası reasürans kuruluşlarının 2026 yılı değerlendirmeleri, iklim kaynaklı ekonomik kayıplar ile sigortalı kayıplar arasındaki ‘koruma açığının’ giderek büyüdüğüne işaret ediyor. Küresel ölçekte doğal afetlerin yarattığı ekonomik zararların yüzde 60’a yakın bir bölümü sigorta kapsamı dışında kalırken, gelişmekte olan ekonomilerde ve KOBİ segmentinde bu oran yüzde 80’lerin üzerine çıkıyor. Türkiye’de de ticari ve sınai işletmelerin büyük bir kısmı zorunlu poliçelerin ötesinde kapsamlı iklim ve iş durması teminatlarına sahip değil.
Avrupa İmar ve Kalkınma Bankası (EBRD) ile Birleşmiş Milletler Kalkınma Programı’nın (UNDP) KOBİ’lerin iklim dayanıklılığına yönelik ortak analizlerinde, orta ölçekli bir doğal afetin ardından sigortasız kalan küçük işletmelerin yaklaşık yüzde 40’ının iki yıl içinde faaliyetlerini kalıcı olarak sonlandırmak zorunda kaldığı vurgulanıyor. Buna karşılık iklim riski sigortası bulunan işletmelerin tedarik zinciri krizlerini atlatma ve pazar paylarını koruma oranı belirgin biçimde yükseliyor.
Finansmana erişimde sigorta şartı güçleniyor
İklim sigortası, KOBİ’ler için yalnızca bir kriz anı kurtarıcısı değil, aynı zamanda yeşil dönüşüm finansmanına erişimin de anahtarı haline geliyor. Bankalar, kalkınma ajansları ve uluslararası finans kuruluşları, enerji verimliliği, güneş enerjisi santrali (GES) kurulumu veya temiz üretim teknolojileri için kredi kullandırırken işletmenin iklim risklerine karşı ne ölçüde korunduğunu sorguluyor. İklim riski yüksek bir bölgede yer alan ve bu riskleri sigorta ile transfer etmeyen bir KOBİ’nin kredi maliyeti yükselirken, finansmana erişim süresi uzayabiliyor.
Özellikle Avrupa Birliği pazarına ihracat yapan Türk KOBİ’leri açısından küresel alıcıların beklentileri de değişiyor. Sınırda Karbon Düzenleme Mekanizması (SKDM) ve Avrupa Kurumsal Sürdürülebilirlik Özen Yükümlülüğü Direktifi (CSDDD) gibi düzenlemeler, büyük markaları tedarikçilerinin çevresel ve operasyonel dayanıklılığını denetlemeye yöneltiyor. Tedarik zincirinde kesinti yaşanmasını istemeyen küresel alıcılar, çalıştıkları KOBİ’lerden yalnızca düşük karbonlu üretim değil, aynı zamanda aşırı hava olaylarına karşı iş sürekliliği planı ve sigorta güvencesi talep ediyor.
KOBİ’ler için önleyici sigortacılık yaklaşımı
Sigorta sektörü de KOBİ’lerin bu dönüşümüne uyum sağlamak için klasik poliçe satışının ötesine geçerek risk danışmanlığı rolünü üstlenmeye başladı. Yeni nesil iklim sigortası paketleri, işletmelere yalnızca finansal tazminat sunmakla kalmıyor, fabrika çatısının fırtına dayanıklılığından üretim sahasının sel riski haritalamasına kadar önleyici mühendislik hizmetlerini de içeriyor. Yapay zeka ve erken uyarı sistemleriyle entegre çalışan bu hizmetler sayesinde, KOBİ’lere aşırı hava olayı gerçekleşmeden günler önce uyarı gönderilerek hammaddelerin güvenli alanlara taşınması veya makinelerin koruma moduna alınması sağlanabiliyor.
İklim risklerinin derinleştiği yeni ekonomik düzende sigorta, KOBİ’ler için bir maliyet kalemi olmaktan çıkıp yeşil ve dijital yatırımları güvenceye alan temel bir araca dönüşüyor. Doğru kurgulanmış bir teminat yapısı, işletmelerin bilançosunu ani iklim şoklarına karşı korurken yeşil dönüşüm finansmanına erişimde ve küresel tedarik zincirlerinde rekabet gücünü doğrudan destekliyor.
KOBİ’ler iklim riski sigortası yaptırırken nelere dikkat etmeli?
Risk haritası çıkarın: Üretim tesisinizin ve ana tedarikçilerinizin bulunduğu bölgelerdeki sel, kuraklık, fırtına ve aşırı sıcaklık risklerini analiz edin.
İş durması teminatını ekleyin: Sadece bina ve makine hasarını değil, tedarik zinciri kesintisi veya enerji kesintisi nedeniyle yaşanacak ciro kaybını da poliçe kapsamına alın.
Yeşil yatırımları koruyun: Çatı tipi güneş enerjisi santralleri (GES), enerji depolama sistemleri ve yeni nesil verimli makineler için iklim olaylarına özel teminatlar oluşturun.
Finansmanla entegre edin: Yeşil dönüşüm kredisi başvurularında mevcut iklim sigortası poliçelerinizi sunarak kredi değerlendirme ve maliyet avantajlarından yararlanın.