 Alpkan Koç
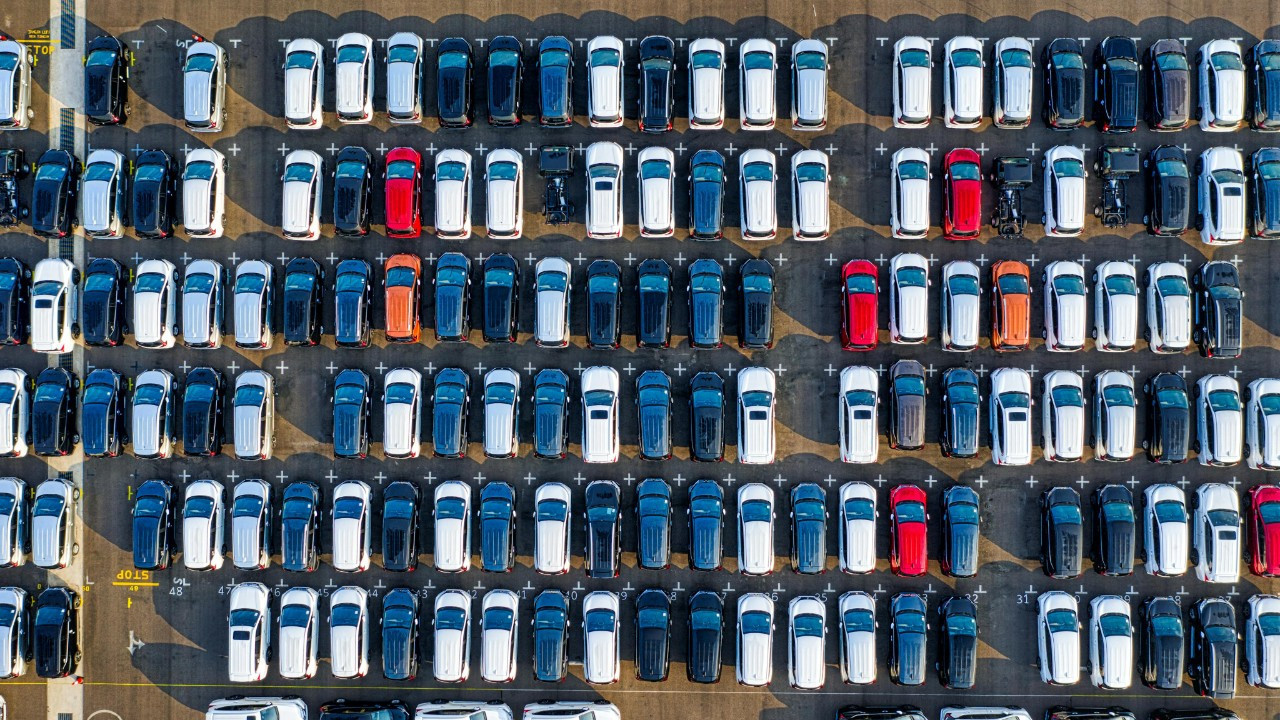
HSBC, Türk otomotiv sektörüne yönelik yayımladığı değerlendirme raporunda, 2025 yılında iç pazarda ulaşılan rekor satış hacimlerinin şirket kârlılıklarına aynı ölçüde yansımadığını bildirdi.
Buna karşın banka, sektörde faaliyet gösteren şirketlerin hisseleri için hedef fiyatlarını yukarı yönlü revize etti.
Büyümenin ana kaynağı: Elektrikli ve hibrit ithal araçlar
Raporda, Türkiye otomotiv pazarının 2025’te yıllık bazda yüzde 10 büyüyerek yaklaşık 1,42 milyon adede ulaştığı ve böylece üst üste dördüncü yıl güçlü talep görünümünü koruduğu ifade edildi.
Ancak HSBC, söz konusu büyümenin büyük ölçüde elektrikli ve hibrit ithal araçlardan kaynaklandığını, artan rekabetin fiyatlama gücünü sınırladığını ve kâr marjları üzerinde baskı oluşturduğunu vurguladı.
Kazançlardaki toparlanma sınırlı kalabilir
Banka, zayıf fiyatlama ortamı ve maliyet enflasyonu nedeniyle kazançlardaki toparlanmanın 2026’ya kadar sınırlı kalabileceğini öngördü. 2026 baz senaryosunda iç pazarın yüksek seviyelerde yatay seyredeceği, binek ve hafif ticari araç katkısının ise dengeli olacağı belirtildi.
2026’nın ilk yarısında fiyatlar üzerindeki rekabet baskısının sürmesi, yılın ikinci yarısında ise olası faiz gevşemesiyle sınırlı bir toparlanma yaşanması bekleniyor.
HSBC raporunda, elektrikli (BEV) ve plug-in hibrit (PHEV) araçların toplam pazar payının 2025’te yaklaşık yüzde 45’e yükseldiği hatırlatıldı.
Model çeşitliliğindeki artış ve tarife düzenlemelerinin etkisiyle bu eğilimin devam edeceği öngörülürken, Avrupa hafif araç talebinin 2026’da yalnızca yüzde 1-1,5 oranında büyümesinin, ihracata odaklanan üreticiler için kazanç potansiyelini sınırladığı ifade edildi.
Hisse tahminlerinde revizyon yapıldı
Değerlendirmede hisse bazlı revizyonlara da yer verildi.
HSBC, Doğuş Otomotiv için hedef fiyatını 200 TL’den 260 TL’ye yükseltirken, tavsiyesini ‘Tut’ olarak sürdürdü.
Ford Otosan hissesi için hedef fiyat 120 TL’den 130 TL’ye çıkarılırken, tavsiye ‘Al’ olarak korundu.
Tofaş’ta hedef fiyat 300 TL’den 435 TL’ye yükseltilirken, ‘Al’ tavsiyesi devam etti.
Türk Traktör için ise hedef fiyat 600 TL’den 625 TL’ye çıkarıldı, tavsiye ‘Tut’ seviyesinde bırakıldı.